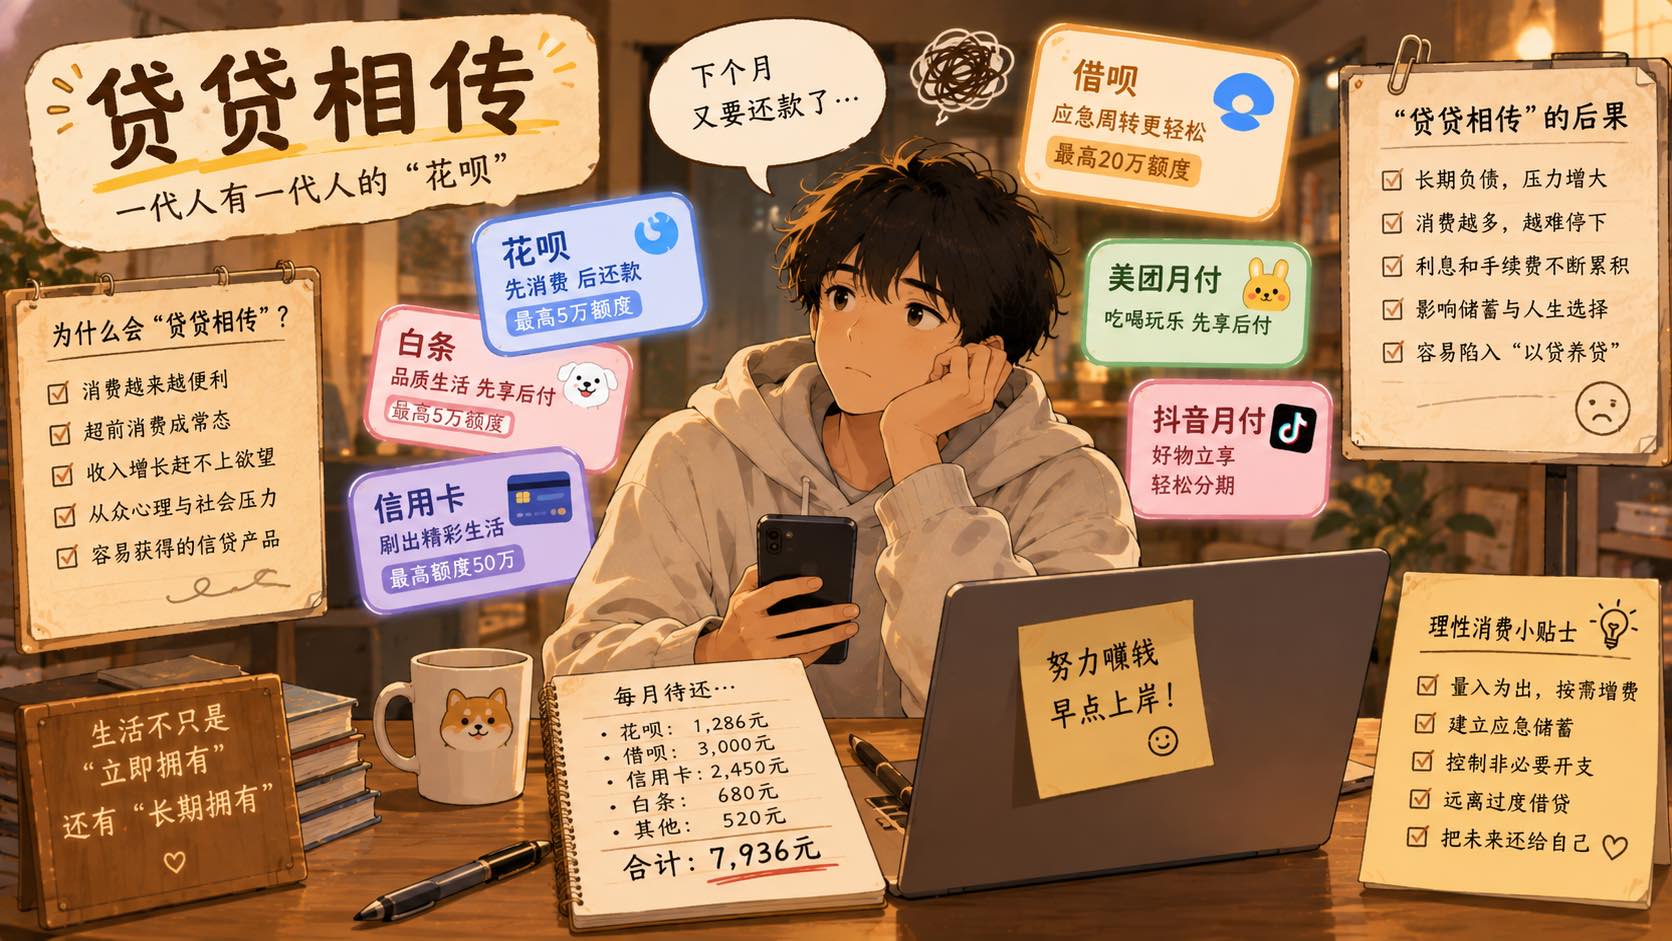
“代代相传”本来是个好词,形容某种传统、技艺或精神一代一代传下去。
可如果把“代”换成“贷”,意思就完全变了。
“贷贷相传”,就是把“代代相传”改成“贷贷相传”,用谐音制造反差,调侃贷款压力可能从父母延续到子女,甚至让一家人长期背负债务。
这个词曾在2021年至2023年前后的房地产和贷款话题中受到关注。它不是金融专业术语,而是网友借助汉字谐音,对家庭负债、房贷期限以及代际经济压力表达的一种讽刺。
“贷贷相传”是怎么来的?
它的语言机关很简单:把“代代相传”中的“代”替换成同音字“贷”。
原本,“代代相传”强调的是传承,是一件值得延续的事情;换成“贷贷相传”之后,被传下去的却成了贷款。
这种改写不需要额外解释,就能让人感受到其中的荒诞:传统文化讲究把好东西留给下一代,可如果留给下一代的不是积蓄和资产,而是沉重的还款压力,那就成了另一种“传承”。
2021年底,吉林推出婚育消费贷款支持措施时,网上便出现了“传宗接贷”“贷贷相传”等调侃。到了2022年和2023年,随着接力贷、延长房贷还款年龄等话题引发讨论,这类说法再次出现在公众视野中。
为什么房贷会和“代代相传”联系起来?
关键在于一种被称为“接力贷”的贷款方式。
简单来说,接力贷允许符合相关条件的父母与子女共同申请贷款或承担还款责任。具体产品规则、申请资格和责任安排,要以银行实际规定及贷款合同为准。
这类安排在某些情况下可以帮助家庭解决贷款期限或还款能力方面的问题,但也意味着家庭成员之间可能形成更紧密的长期债务联系。
当房贷还款期限不断延长,甚至出现子女参与共同借款的情形时,网友便会用“贷贷相传”来表达担忧:一套房子的债务,会不会成为几代人共同承担的经济负担?
这里需要区分一个重要事实:贷款并不会因为亲属关系就自动由父母传给子女。 子女是否需要承担还款责任,要看其是否属于共同借款人、担保人等相关责任主体,以及合同和法律规定。继承遗产涉及的债务责任,也有相应的法律规则,不能简单等同于“父债子偿”。
因此,“贷贷相传”表达的是一种对代际债务风险的讽刺和担忧,并不是对所有家庭贷款安排的准确描述。
为什么这个梗容易引起共鸣?
因为它碰到了很多人对住房和家庭经济的现实焦虑。
对于不少家庭而言,买房不仅是一笔消费,更可能是持续数十年的财务安排。每个月固定的还款支出,会影响日常消费、储蓄、养育子女以及应对突发事件的能力。
如果父母为了买房已经承担了长期贷款,子女长大后又需要为自己的住房、教育或家庭生活承担新的债务,那么不同代际的经济压力就可能叠加。
当然,贷款本身并不一定是坏事。合理的借贷可以帮助家庭提前获得住房或发展机会,关键在于债务规模是否与收入、现金流和风险承受能力相匹配。
网友真正担心的,往往不是“贷款”这个动作,而是当债务成为家庭长期生活的中心之后,人们是否还有余力选择其他生活方式。
“贷贷相传”为什么是一种典型的网络表达?
它同时具备三个特点。
第一,改动很小,含义反差很大。 只替换一个同音字,就把积极的传承变成了令人无奈的债务延续。
第二,带有鲜明的讽刺意味。 它没有直接写出对房贷政策或家庭负债的评价,而是通过一句熟悉的成语表达态度。
第三,它能把复杂问题压缩成一句话。 房价、贷款期限、家庭收入、代际责任等原本需要长篇讨论的问题,被浓缩成“贷贷相传”四个字,既容易传播,也容易让有相似感受的人产生共鸣。
类似的表达还有“传宗接贷”,也是将传统成语中的字替换成“贷”,借此调侃生育、家庭与贷款之间的联系。
写在最后
“贷贷相传”好笑的地方,在于它借用了一个原本充满美好意味的成语,却把传承的对象换成了债务。
但笑过之后,它也提出了一个值得认真思考的问题:我们希望留给下一代的,究竟是什么?
是能够帮助他们更自由地选择生活的资产、能力和机会,还是一份尚未偿还完毕、又需要继续承担的经济压力?
当然,现实远比一个网络梗复杂。贷款可以是工具,也可以成为负担;真正决定结果的,是债务背后的条件、风险和选择。
“贷贷相传”不是在说所有贷款都不值得,而是在提醒人们:当债务需要整个家庭共同承担时,不能只计算今天能借到多少钱,也要想清楚未来需要付出什么。